
Tendências
Comércio agêntico: o que é e como funciona no Brasil
Comércio agêntico: como agentes de IA compram por você, o que já existe no Brasil com Pix e WhatsApp e o que muda para marcas e agências.
O comércio agêntico é o modelo em que um agente de inteligência artificial pesquisa, compara e, dentro de regras definidas pelo consumidor, conclui uma compra em nome dele. Em vez de abrir dez abas de lojas para conferir preço, frete e prazo, a pessoa descreve o que precisa e delega o trabalho. Em inglês, o conceito aparece como agentic commerce.
No Brasil, a ideia deixou de ser promessa em 2026. O país registrou a primeira transação feita por um agente de IA. Um grande varejista vende por conversa no WhatsApp, com pagamento por Pix. E pesquisas indicam disposição de uso acima da média de vários mercados. Este guia explica o que é, como funciona, o que já existe por aqui e o que muda para marcas e agências.
Índice
O que é comércio agêntico
O comércio agêntico é a camada de compra da chamada web agêntica, em que o software deixa de apenas informar e passa a agir. Um chatbot tradicional responde a perguntas. Um agente recebe uma tarefa, como encontrar um tênis de corrida abaixo de certo valor e que chegue amanhã, e percorre as etapas necessárias para cumpri-la.
A autonomia varia. Em alguns arranjos, o agente só pesquisa e sugere. Em outros, monta o pedido e o consumidor aprova o pagamento. No nível mais avançado, executa a transação dentro de limites previamente autorizados, como valor máximo e tipo de produto. Por isso, falar em comércio agêntico é falar de um espectro, não de um botão que liga e desliga.
Como funciona o comércio agêntico
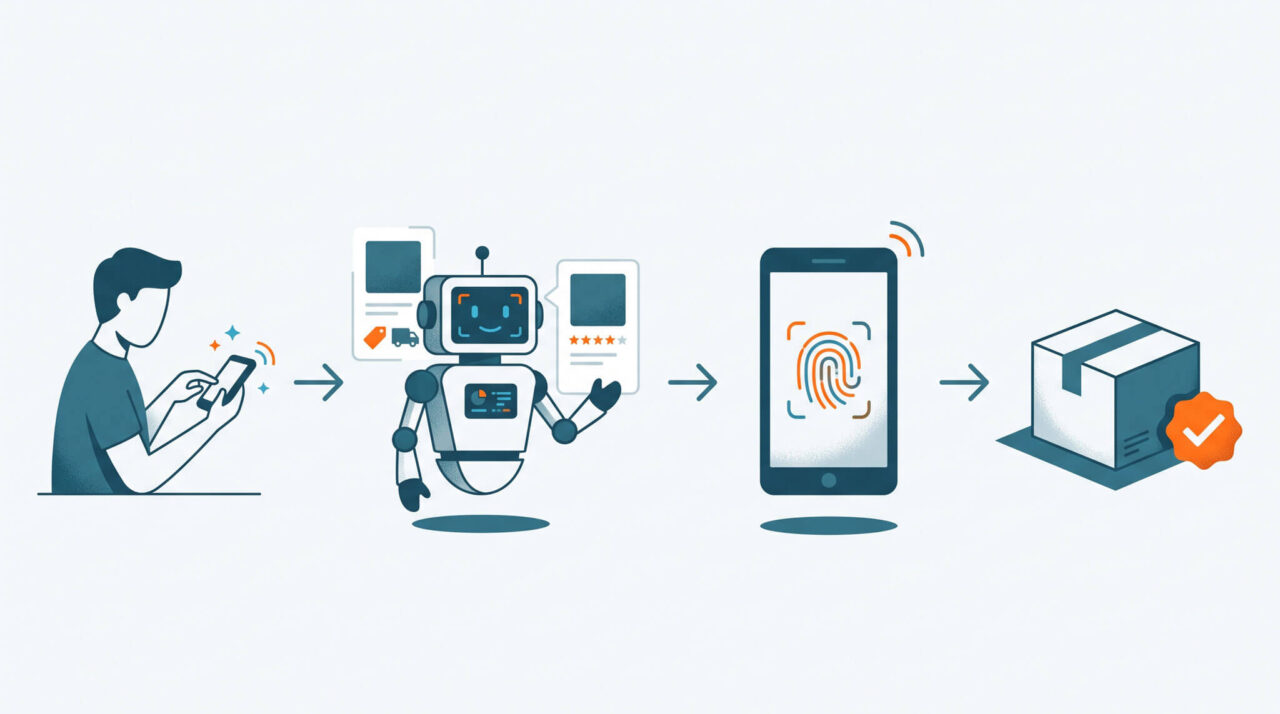
O fluxo costuma ter quatro etapas:
- Delegação. O consumidor define o objetivo e os critérios, como orçamento, prazo e marcas aceitas.
- Pesquisa e comparação. O agente consulta catálogos, preços, avaliações, estoque e prazos de entrega. Aqui está um ponto crítico para o varejo: só é bem encontrado e comparado quem mantém dados organizados de forma que uma máquina consiga ler.
- Autorização do pagamento. Com cartão, uma das abordagens usa credenciais tokenizadas, que substituem os dados reais do cartão por códigos. É o caso do Agent Pay, da Mastercard, que permite a agentes autorizados pelo consumidor realizar pagamentos dessa forma.
- Conclusão e acompanhamento. O agente finaliza o pedido e informa o consumidor sobre o resultado.
No Pix, a lógica é diferente. Ele não é um instrumento que o agente apresenta na loja, e sim uma ordem de pagamento que sai da conta do pagador. No Pix tradicional, a pessoa participa de todas as etapas: abre o aplicativo, informa a chave, confere o valor e confirma. No pagamento agêntico, o agente executa essas etapas até a decisão e monta o pagamento. O usuário valida por biometria, sem sair da conversa. Segundo o cofundador do Iniciador, a diferença está no esforço e no canal, não em quem decide. O agente propõe, e o pagamento é executado pelo banco.
A infraestrutura de liquidação deve partir do Pix, combinado ao Open Finance, segundo o Finsiders Brasil. Para conectar agentes a essa infraestrutura, empresas como a Dock apontam o MCP como uma das frentes relevantes. A sigla vem de Model Context Protocol, um padrão que liga agentes de IA a serviços externos.
Comércio agêntico no Brasil: o que já existe
A base de pagamentos
Segundo o Global Payments Report 2026, o Pix respondeu por 42% do valor movimentado pelo comércio eletrônico brasileiro em 2025. Nos pontos de venda físicos, foram 34%. O cartão ainda somou 45% do valor no e-commerce. O quadro mostra fragmentação dos meios de pagamento, e não substituição de um pelo outro. É essa infraestrutura que o comércio agêntico precisa atravessar.
O consumidor
Pesquisa da Global Payments, divulgada em 13 de outubro de 2026, aponta que 72% dos brasileiros já usaram ou pretendem usar agentes de IA para comprar. O horizonte de intenção é de 12 meses. Desse total, 24% já experimentaram e 48% declaram intenção. Em 2025, o índice era de 39%. O Brasil ficou em segundo lugar entre sete mercados, atrás da China.
Outro levantamento, da PYMNTS Intelligence com a Visa, indica que 53% dos consumidores brasileiros usaram IA em alguma etapa da jornada de compra. Além disso, 70% esperam usar um agente de compras em até dois anos. São dados de intenção declarada, e a distância entre dizer que vai usar e delegar o pagamento de fato ainda é grande.
Quem já opera
O WhatsApp da Lu, assistente de compras do Magazine Luiza, funciona com a tecnologia Agent.Shop. Em evento realizado em 9 de setembro, a Magalu Cloud informou mais de 20 milhões de conversas e mais de R$ 100 milhões em vendas acumuladas. A conversão é cinco vezes maior que a média dos aplicativos tradicionais, e o checkout acontece por Pix ou cartão dentro do WhatsApp. Os números são divulgados pela própria empresa.
Em 11 de março de 2026, o Banco do Brasil e a Visa realizaram a primeira transação agêntica do país. Usaram a plataforma Visa Intelligent Commerce, em ambiente de produção controlado. Foi um marco técnico, não o início de uso em massa. A Visa também lançou o programa Visa Agentic Ready para acelerar testes, e a Mastercard desenvolve o Agent Pay. Ainda não há casos de IA totalmente autônoma no país.
O próximo capítulo pode vir de fora. O Muse, agente pessoal da Meta lançado em 8 de setembro, está disponível por enquanto apenas nos Estados Unidos e no Canadá. Analistas do BTG Pactual avaliam que Magazine Luiza e Mercado Livre devem se beneficiar quando ele chegar ao Brasil.
Limites e riscos do comércio agêntico
Confiança. Na pesquisa da Global Payments, metade dos brasileiros aponta a segurança dos dados de pagamento como principal barreira. Outros 41% temem que o agente faça escolhas erradas, 41% querem confirmação antes da compra e 33% pedem clareza sobre quem responde por falhas.
Vácuo jurídico. O Brasil ainda não tem um regime específico para definir quem responde por uma transação feita de forma autônoma por um agente de IA. Um advogado ouvido pelo Finsiders Brasil lembra que a IA não é sujeito de direitos e obrigações. Por isso, a responsabilidade tende a ser dividida entre os participantes da cadeia, como usuário, banco, iniciador e fornecedor do agente. A Febraban espera que o assunto chegue em breve à agenda do Banco Central.
Plataformas fechadas. Na noite de domingo, 20 de setembro, a Amazon passou a bloquear o Muse nos Estados Unidos. A empresa alega que a Meta não avisou que o agente entraria na loja, que ele não se identifica ao navegar e que pode capturar credenciais. A Meta sustenta que o Muse não enxerga senhas nem meios de pagamento. O episódio mostra que a disputa também é sobre quem controla a porta de entrada da compra.
O que o comércio agêntico muda para marcas e agências
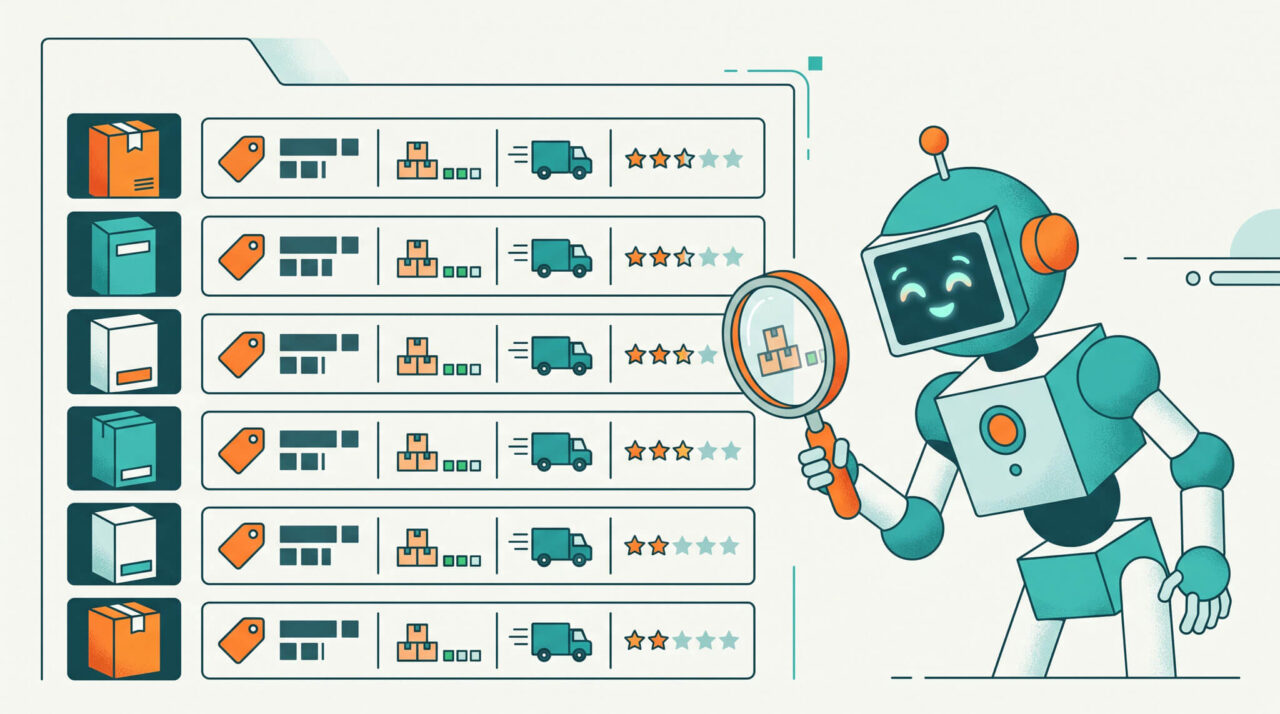
Até aqui, a publicidade trabalhou para convencer pessoas. No comércio agêntico, a marca também precisa ser encontrada e compreendida pelas máquinas que ajudam essas pessoas a decidir. Segundo o executivo da Global Payments ouvido pelo InfoMoney, um agente não necessariamente carrega a fidelidade emocional de quem compra a mesma marca há 20 anos. Ele compara características, avaliações, preço, disponibilidade e prazo, e pode concluir que outra opção atende melhor aos critérios.
O varejo brasileiro sabe disso, mas ainda não está pronto. Segundo o Global Digital Shopping Index 2026, 74% dos lojistas esperam que agentes de IA respondam por ao menos 5% das vendas digitais em dois anos. Mas apenas 15% dizem estar preparados para operar nesse ambiente. Só 21% conseguem identificar quando uma venda nasceu em uma plataforma de IA.
Na prática, algumas frentes ganham peso:
- Dados de produto estruturados. Catálogo com ficha técnica, preço, estoque e prazo em formato que um agente consiga ler.
- Reputação verificável. Avaliações e informações consistentes entre site, marketplace e redes.
- Checkout simples em canais de conversa. Pix e cartão disponíveis dentro do WhatsApp, onde o consumidor brasileiro já conversa com marcas.
- Medição da origem do tráfego. Separar visitas e pedidos vindos de plataformas de IA, hoje invisíveis para a maioria dos lojistas.
Esse movimento se conecta à otimização para mecanismos de busca generativos (GEO), que trata de como uma marca aparece nas respostas de IA. Segundo o InfoMoney, o efeito pode alcançar toda a cadeia comercial, da publicidade e dos mecanismos de busca aos marketplaces e aos programas de fidelidade.
Perguntas frequentes sobre comércio agêntico
O comércio agêntico já funciona no Brasil?
Sim, em estágio inicial. Há assistentes de compra operando no WhatsApp, como o da Lu, e a primeira transação agêntica ocorreu em março de 2026 em ambiente controlado. Ainda não há casos de IA totalmente autônoma no país. O uso em escala, com agentes de uso geral comprando em qualquer loja, depende de segurança, consentimento e regras claras.
Qual a diferença entre comércio agêntico e e-commerce tradicional?
No e-commerce tradicional, a pessoa executa cada clique: busca, compara, escolhe e paga. No comércio agêntico, ela delega parte ou todo esse percurso a um agente de IA, que age dentro de critérios definidos por ela.
O Pix funciona com agentes de IA?
Sim, o comércio agêntico via Pix já funciona em modelo de aprovação. O agente monta o pagamento e o usuário o valida, por biometria, antes de o banco executá-lo. O Pix deve ser a base da infraestrutura de liquidação no país, combinado ao Open Finance. Mas as regras específicas para pagamentos feitos por agentes ainda não existem.
Quem responde se o agente errar uma compra?
No comércio agêntico, a questão está em aberto. O Brasil não tem regime jurídico específico para compras feitas de forma autônoma por agentes de IA. Por isso, a pesquisa da Global Payments mostra que muitos consumidores querem confirmação prévia e alertas imediatos de cada transação.
Minha loja precisa se preparar para o comércio agêntico agora?
A tendência é de crescimento, mas a adoção ainda está no começo. O passo mais seguro é organizar dados de produto e manter preço e prazo claros. Depois, vale acompanhar de onde vem o tráfego antes de investir em integrações mais complexas.
Fontes
- Magalu Cloud: Cloud Futures 2026
- InfoMoney: Depois do Pix, o comércio agêntico é a nova revolução
- Central do Varejo: Banco do Brasil e Visa realizam primeira transação com agente de IA
- Mix Vale: Uso de inteligência artificial para compras no Brasil vai a 72%
- Consumidor Moderno: agentes de IA e preparação do varejo brasileiro
- Tecnoblog: Amazon bloqueia agente de IA da Meta
- Finsiders Brasil: IA começa a fazer pagamentos, mas falta definir até onde vai sua autonomia
- NeoFeed: quem ganha no e-commerce quando o Muse chegar ao Brasil


